Il budget del personale è il piano con cui un’azienda stima quanto costeranno le persone che lavorano al suo interno in un determinato periodo.
Prepararlo per il 2027 significa capire quali risorse serviranno, quando inserirle e quale impatto avranno sul costo del lavoro. Bisogna considerare nuove assunzioni, aumenti retributivi già previsti, straordinari, premi e altre spese necessarie per rendere operative le persone.
Un budget ben costruito tiene insieme tre elementi: quante persone servono, da quando servono e quanto costeranno.
Il passaggio successivo è confrontare queste previsioni con i dati effettivi, per capire dove la spesa si discosta da quanto pianificato e perché.
In questa guida vediamo quali voci includere nel budget del personale 2027, come calcolarlo con una procedura pratica e un esempio numerico e come interpretare gli scostamenti durante l’anno.
Vedremo anche come Factorial può aiutarti a collegare la pianificazione delle risorse umane alle richieste di assunzione e al monitoraggio dei costi.
- Cos’è il budget del personale e perché è strategico per la pianificazione aziendale 2027
- Quali elementi compongono il budget del personale: costi diretti, indiretti ed elementi variabili
- Come si calcola il costo del lavoro: la procedura passo-passo per il budget aziendale
- Come monitorare lo scostamento tra budget previsionale e consuntivo durante l’anno
- Come automatizzare la pianificazione del personale con Factorial
Cos’è il budget del personale e perché è strategico per la pianificazione aziendale 2027
Il budget del personale è una previsione economica dei costi legati alla forza lavoro, costruita per un periodo definito.
In un piano annuale conviene distribuirlo per mese e reparto, così da capire non solo quanto spenderai, ma anche dove e quando si genereranno i costi.
Il budget deve aiutare HR e direzione a prendere almeno tre decisioni:
- Organico necessario: stabilisci quali posizioni mantenere, aggiungere o sostituire e con quale decorrenza
- Sostenibilità economica: verifica se il piano delle persone è compatibile con ricavi attesi, margini e disponibilità finanziarie
- Priorità operative: confronta assunzioni, formazione e riorganizzazione prima di impegnare nuove risorse
Per funzionare, il piano deve entrare nella lettura complessiva dei costi aziendali.
Per ogni ipotesi registra una fonte, una decorrenza e un responsabile della verifica.
- Dati confermati: includi contratti in essere, aumenti già concordati, scadenze e assunzioni approvate
- Stime gestionali: esplicita le ipotesi su turnover, straordinari, premi, sostituzioni e date di ingresso
- Variabili normative: tieni separati gli effetti di eventuali misure 2027 non ancora definitive o applicabili
Per i rinnovi puoi consultare l’Archivio nazionale dei contratti collettivi del CNEL, che rende disponibili i testi depositati. Verifica sempre il CCNL effettivamente applicato e le decorrenze delle singole disposizioni.
Il primo risultato da ottenere è quindi un budget costruito su ipotesi leggibili e verificabili. Se una condizione cambia, saprai quale voce aggiornare senza dover rifare l’intero modello.
Quali elementi compongono il budget del personale: costi diretti, indiretti ed elementi variabili
Prima di sommare gli importi, definisci il perimetro del budget.
Vuoi prevedere soltanto il costo dei dipendenti oppure includere anche selezione, formazione, trasferte e servizi esterni collegati alle persone?
La distinzione è importante anche quando confronti budget e bilancio.
Il principio contabile OIC 12 colloca nella voce B9 salari e stipendi, oneri sociali, TFR e altre componenti del costo del personale. Alcune spese collegate ai dipendenti, come corsi di aggiornamento, buoni pasto e servizi di viaggio e soggiorno, trovano invece collocazione nella voce B7 per servizi.
Puoi includere anche queste voci in un budget gestionale esteso, ma è importante mantenerle riconoscibili.
- Costo del rapporto: comprende retribuzione, oneri a carico dell’azienda e quote di TFR di competenza
- Costi di supporto: possono includere selezione, formazione, strumenti, trasferte e servizi necessari all’attività
- Componenti variabili: comprendono, per esempio, straordinari, provvigioni, premi e maggiorazioni
- Costi non ricorrenti: considera ingressi, affiancamenti, sovrapposizioni nelle sostituzioni ed eventuali uscite
Questa struttura permette di ricondurre il totale gestionale alle voci contabili, evitando che una spesa venga dimenticata o conteggiata due volte.
Retribuzioni, contributi e TFR
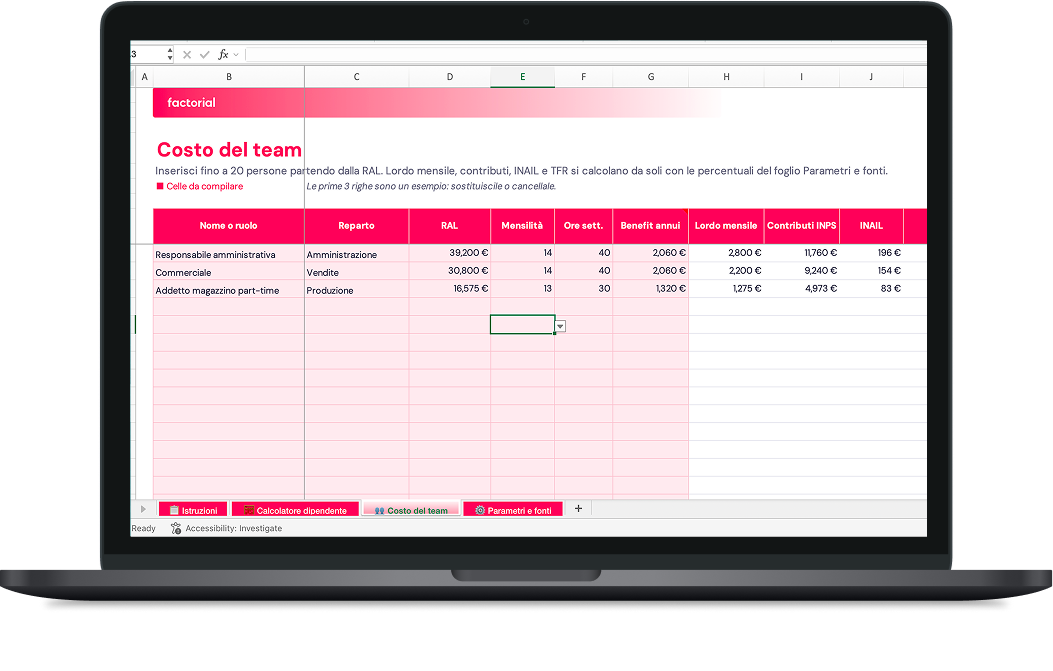
Per ogni dipendente parti dalla retribuzione annua lorda prevista e dagli elementi che la compongono.
Controlla, in particolare, se il dato comprende già tredicesima, eventuale quattordicesima e altre componenti fisse.
Aggiungere nuovamente mensilità già comprese nella RAL gonfia il budget. Allo stesso modo, sommare al lordo anche le ritenute del dipendente porta a duplicare costi già presenti.
Le componenti principali vanno quindi gestite separatamente:
- Retribuzione lorda: considera gli elementi fissi e quelli variabili previsti, senza duplicare le mensilità aggiuntive
- Contributi aziendali: applica gli oneri effettivamente a carico del datore, distinguendoli dalle trattenute del lavoratore
- Premio INAIL: utilizza una stima coerente con le lavorazioni e la posizione assicurativa
- TFR: inserisci la quota di competenza e le altre componenti pertinenti, con il supporto del consulente
L’INPS chiarisce che le aliquote contributive dipendono, tra gli altri fattori, da attività, dimensioni aziendali, qualifica e caratteristiche del rapporto.
Non esiste quindi una percentuale unica da aggiungere alla RAL valida per tutte le aziende.
Per il TFR, l’articolo 2120 del Codice civile, riscritto dalla Legge 297/1982, prevede una quota annua calcolata sulla retribuzione utile divisa per 13,5.
Nel budget operativo considera anche gli aggiustamenti applicabili e la rivalutazione del fondo pregresso, evitando di utilizzare una percentuale approssimativa come risultato definitivo.
Costi diretti e indiretti
Un costo è diretto o indiretto in relazione a ciò che stai misurando.
Lo stipendio di un tecnico assegnato a una commessa può essere attribuito direttamente a quel progetto, mentre il costo dell’amministrazione richiede un criterio di ripartizione.
La distinzione tra costi fissi e variabili risponde invece a un’altra domanda: come cambia la spesa al variare dell’attività?
Le due classificazioni possono quindi coesistere.
Per evitare sovrapposizioni, definisci tre regole:
- Attribuzione: indica se il costo appartiene a un reparto, a una commessa o a una struttura condivisa
- Comportamento: distingui la parte stabile da quella che cambia con ore, volumi o risultati
- Ripartizione: scegli un criterio verificabile per distribuire i costi comuni, come FTE o ore dedicate
Non aggiungere un generico “costo delle assenze” alla retribuzione già prevista.
Inserisci invece gli eventuali costi incrementali, come sostituzioni o straordinari, distinguendoli dagli effetti sulla capacità produttiva.
Premi, trasferte e spese collegate alle persone
Le componenti variabili devono avere un criterio di stima.
“Come l’anno scorso” può essere un punto di partenza, ma non basta se nel 2027 cambiano obiettivi commerciali, sedi o numero di dipendenti.
Per ogni voce individua quindi un fattore che ne spieghi l’andamento:
- Straordinari: stima ore attese, maggiorazioni e relativi oneri, separando i picchi stagionali
- Premi: collega l’importo alle regole del piano e al periodo in cui il costo matura
- Trasferte: utilizza numero di viaggi, durata e costo medio atteso
- Formazione: considera partecipanti, corsi e spese esterne, distinguendo il tempo interno già retribuito
Una gestione note spese aziendali ordinata permette di recuperare dati storici per categoria, persona e centro di costo.
Puoi così stimare le trasferte partendo da informazioni verificabili, invece di utilizzare un importo indistinto.
Come si calcola il costo del lavoro: la procedura passo-passo per il budget aziendale
Un metodo pratico parte dalle persone già presenti e aggiunge tutti gli eventi che modificheranno il costo durante il 2027.
Il calcolo deve seguire le decorrenze effettive, non soltanto il numero di dipendenti previsto a dicembre.
La procedura può essere organizzata in quattro passaggi:
- Base iniziale: ricostruisci organico, retribuzioni e costi ricorrenti
- Calendario: inserisci ingressi, uscite, aumenti e variazioni di orario
- Costo completo: aggiungi gli oneri e le altre voci incluse nel perimetro scelto
- Scenari: verifica come cambia il totale quando cambiano le ipotesi
Prima dell’approvazione, fai validare il modello da HR, Finance e consulente del lavoro.
Una formula può essere corretta e produrre comunque un risultato sbagliato se parte da un livello contrattuale, una RAL o una data di decorrenza errati.
1. Ricostruisci il costo di partenza
Il consuntivo 2026 è una fonte utile, ma deve essere interpretato.
Una posizione rimasta scoperta per sei mesi, per esempio, può far sembrare basso un costo che nel 2027 tornerà a regime.
Prepara una scheda per persona o posizione:
- Dati contrattuali: registra CCNL, livello, orario, sede e centro di costo
- Retribuzione: separa RAL fissa, variabile e altri elementi
- Eventi 2026: identifica arretrati, una tantum, sostituzioni e periodi di scopertura
- Costo a regime: determina quanto costerebbe la posizione per un anno intero nelle condizioni previste
Questo passaggio permette di distinguere il costo storico dal costo futuro.
Non trascinare nel 2027 una spesa eccezionale solo perché compare nell’ultimo consuntivo.
2. Distribuisci gli eventi nei dodici mesi
La pianificazione del personale deve riflettere le date in cui cambiano organico e retribuzioni.
L’organico al 31 dicembre, da solo, non permette di capire quante risorse avrai effettivamente avuto a disposizione durante l’anno né quanto saranno costate.
Costruisci quindi un calendario mensile con gli eventi approvati:
- Assunzioni: indica la decorrenza attesa e il tempo necessario per completare la selezione
- Uscite: considera cessazioni, eventuali sostituzioni e periodi di sovrapposizione
- Variazioni: applica aumenti, promozioni e cambi di orario dal mese corretto
- Stagionalità: distribuisci straordinari e personale aggiuntivo nei periodi di effettivo fabbisogno
Un ingresso a luglio pesa indicativamente per sei mesi nel primo anno, ma i costi una tantum non si dimezzano automaticamente.
Le commissioni di selezione o alcune dotazioni, per esempio, possono essere sostenute per intero al momento dell’ingresso.
3. Somma le componenti senza duplicazioni
Per ogni posizione puoi partire da questa struttura:
Costo annuo del personale = retribuzione lorda + oneri aziendali + TFR di competenza + altri costi inclusi nel budget
Le voci devono essere calcolate seguendo il principio della competenza economica, attribuendo i costi al periodo in cui maturano indipendentemente dal momento in cui vengono pagati.
In base all’OIC 12, tra le retribuzioni rientrano anche le quote maturate e non ancora corrisposte relative alle mensilità aggiuntive e alle ferie maturate e non godute.
Prima di chiudere il conteggio, controlla quattro possibili errori:
- Mensilità aggiuntive: non sommare tredicesima e quattordicesima se sono già comprese nella RAL
- Trattenute personali: non aggiungere come costo ulteriore imposte e contributi del dipendente già inclusi nel lordo
- Variabile: considera anche gli oneri collegati ai premi quando dovuti
- Rimborsi e fornitori: evita di conteggiare sia il pagamento diretto sia il successivo documento interno riferito alla stessa spesa
Il budget non deve essere soltanto completo. Deve permettere di ricostruire l’origine di ogni importo.
4. Costruisci un esempio e verifica gli scenari
Immaginiamo una posizione con una RAL di 36.000 euro.
La tabella utilizza importi ipotetici e arrotondati, quindi non rappresenta aliquote applicabili indistintamente a tutte le aziende.
| Componente | Anno intero | Ingresso il 1° luglio |
| Retribuzione annua lorda maturata | 36.000 euro | 18.000 euro |
| Contributi aziendali, ipotesi del 30% | 10.800 euro | 5.400 euro |
| Premio INAIL stimato | 300 euro | 150 euro |
| Quota TFR stimata | 2.500 euro | 1.250 euro |
| Benefit ricorrenti ipotizzati | 1.200 euro | 600 euro |
| Costo ricorrente complessivo | 50.800 euro | 25.400 euro |
| Selezione una tantum | 1.000 euro | 1.000 euro |
| Totale del perimetro gestionale | 51.800 euro | 26.400 euro |
Per semplicità, le componenti ricorrenti sono proporzionate ai mesi. Il prospetto definitivo deve utilizzare le regole e gli importi della posizione concreta.
Dopo il primo calcolo, confronta almeno tre scenari:
- Base: utilizza le decorrenze e i fabbisogni considerati più probabili
- Espansivo: anticipa gli ingressi o aumenta le risorse se cresce la domanda
- Prudenziale: verifica l’effetto di maggiori costi unitari, sostituzioni o ritardi nell’operatività
Non limitarti al totale 2027.
La posizione dell’esempio costa 26.400 euro nell’anno di ingresso, ma richiede un costo ricorrente annuo di 50.800 euro alle condizioni ipotizzate.
Questa differenza è importante per non sottostimare il budget del 2028.
Distingui costo economico e uscite di cassa
La pianificazione economica attribuisce i costi al periodo in cui maturano.
Il piano di cassa indica invece quando l’azienda paga effettivamente stipendi, contributi, premi e altre obbligazioni.
Per coordinare i due prospetti, separa tre informazioni:
- Competenza: registra il costo nel periodo pertinente
- Pagamento: indica il mese in cui avverrà l’uscita finanziaria
- Debiti e accantonamenti: riconcilia ciò che è maturato con quanto resta da versare o liquidare
L’autoliquidazione INAIL, per esempio, comprende una rata anticipata e una regolazione riferita all’anno precedente.
Il pagamento non coincide quindi automaticamente con il costo di un singolo mese.
Distinguere i due prospetti evita di interpretare un picco temporaneo di liquidità in uscita come un aumento strutturale dei costi del personale.
Come monitorare lo scostamento tra budget previsionale e consuntivo durante l’anno
Il confronto funziona solo se budget e consuntivo hanno lo stesso perimetro e lo stesso periodo di riferimento.
Non confrontare, per esempio, una previsione comprensiva di TFR e ratei con il solo totale degli stipendi pagati.
Prevedi una chiusura mensile con quattro controlli:
- Completezza: verifica che paghe, oneri, ratei e altre voci siano aggiornati
- Coerenza: mantieni le stesse categorie, gli stessi centri di costo e gli stessi criteri temporali
- Analisi: identifica le cause degli scostamenti e non soltanto l’importo
- Decisione: assegna un responsabile alle azioni da intraprendere e aggiorna la previsione dei mesi restanti
Un’app gestione spese aziendali può accelerare la raccolta dei giustificativi.
Non elimina però la necessità di verificare se esistano spese già sostenute ma non ancora rendicontate al momento della chiusura.
Calcola lo scostamento e spiegane le cause
Per analizzare i costi del personale, puoi calcolare lo scostamento sottraendo il budget previsto al costo effettivamente sostenuto.
Un risultato positivo indica una spesa superiore alle previsioni, mentre un valore negativo segnala un costo inferiore al budget.
Scostamento percentuale = [(Consuntivo − Budget) / Budget] × 100
Supponiamo che il budget del primo semestre sia di 600.000 euro e che il consuntivo raggiunga 636.000 euro.
Lo scostamento è di 36.000 euro, pari al 6% in più rispetto alla previsione.
Per capire da dove deriva la differenza e quali interventi valutare, puoi scomporre lo scostamento in quattro aree:
- Effetto organico: verifica se ci sono state assunzioni anticipate, sostituzioni o periodi di sovrapposizione tra persone
- Effetto retributivo: controlla aumenti, rinnovi contrattuali, promozioni e differenze rispetto alle retribuzioni previste
- Effetto attività: analizza straordinari, maggiorazioni, premi e trasferte
- Effetto temporale: individua costi anticipati, rinviati o registrazioni attribuite al periodo sbagliato
Uno scostamento favorevole, cioè una spesa inferiore al budget, non è necessariamente un segnale positivo.
Se dipende da posizioni rimaste scoperte, per esempio, è opportuno verificare ritardi operativi, maggiori carichi di lavoro ed eventuali ricavi non realizzati.
Se il budget di una voce è pari a zero, non puoi invece calcolare lo scostamento percentuale perché la formula richiederebbe una divisione per zero.
In questi casi, indica l’importo del costo non previsto e specificane la causa.
Aggiorna il forecast senza cancellare il budget approvato
Il budget approvato conserva la decisione iniziale. Il forecast incorpora invece ciò che hai imparato durante l’anno.
Per aggiornarlo, somma il consuntivo dei mesi chiusi alla stima dei mesi ancora da completare.
Non moltiplicare automaticamente l’ultimo mese per quelli restanti: rischieresti di ignorare stagionalità, nuove assunzioni, uscite e aumenti già programmati.
Mantieni quindi visibili tre versioni:
- Budget approvato: resta il riferimento per misurare il piano iniziale
- Consuntivo: mostra i costi effettivamente maturati
- Forecast aggiornato: stima la chiusura annuale sulla base delle informazioni disponibili
Nell’esempio precedente, con 636.000 euro già maturati e altri 666.000 euro previsti, la chiusura stimata è di 1.302.000 euro.
Se il budget annuale era di 1.200.000 euro, il forecast indica uno sforamento previsto di 102.000 euro.
Documenta quindi quale parte dello scostamento è ormai acquisita e quale può ancora essere gestita.
È questa distinzione che trasforma il report da semplice fotografia dei costi a strumento per prendere decisioni.
Come automatizzare la pianificazione del personale con Factorial
Factorial collega dati HR, paghe, spese e piani di assunzione per aiutare HR e Finance a pianificare organico e costi su una base condivisa.
Tra le funzionalità indicate nel processo di pianificazione trovi:
- Headcount Planning: raccoglie richieste di assunzioni, sostituzioni e cessazioni, gestisce le approvazioni e monitora organico e costi previsti prima dell’avvio del recruiting
- Trend Analytics: permette di confrontare i costi dei dipendenti tra periodi, applicare filtri ed esportare report, includendo costo del lavoro e spese
- Gestione delle note spese: permette di acquisire giustificativi, gestire approvazioni e monitorare le spese per team e progetto
👉 Richiedi una demo gratuita e scopri come collegare pianificazione dell’organico, richieste di assunzione e monitoraggio dei costi in un unico flusso.
Domande frequenti sul budget del personale
Non esiste una percentuale ideale valida per tutte le aziende. Il rapporto dipende da settore, modello operativo, marginalità e ricorso a servizi esterni. Puoi calcolarne l’incidenza dividendo il costo del personale per il fatturato dello stesso periodo e moltiplicando il risultato per 100. Prima di confrontare aziende o annualità, usa però lo stesso perimetro e chiarisci se stai considerando il costo contabile B9 oppure un aggregato gestionale più ampio.
Parti da RAL, CCNL, livello, orario e decorrenza del rapporto. Aggiungi contributi a carico dell’azienda, premio INAIL, TFR e le altre voci previste dal perimetro, come componente variabile, benefit e costi di selezione. Evita di usare un semplice moltiplicatore della RAL come risultato definitivo, perché aliquote e costi cambiano in base alle caratteristiche dell’azienda, del rapporto e alla data di ingresso.
Un’impostazione pratica prevede un confronto mensile tra budget e consuntivo, accompagnato da aggiornamenti periodici del forecast. La frequenza va adattata alla velocità con cui cambiano organico e attività. Rivedi la previsione quando emergono eventi rilevanti, come nuove assunzioni, rinnovi contrattuali, uscite o variazioni degli straordinari, ma conserva sempre il budget iniziale come riferimento per misurare gli scostamenti.